Траншевая ипотека: как снизить платеж за квартиру в новостройке на этапе строительства
Траншевая ипотека — кредит, который банк выдает частями: пока дом строится, вы вносите ежемесячные платежи только по первому, небольшому траншу, а основную сумму банк выдает ближе к вводу дома в эксплуатацию. В ЖК «Гранат», «Аурум» и «Кинопарк» по программе холдинга «РСТИ» и Сбербанка первый транш составляет 1 млн рублей, платеж на время строительства — от 16 732 рублей в месяц.
С 1 октября 2026 года условия семейной ипотеки ужесточились, поэтому растет актуальность альтернативных ипотечных программ, которые могут предложить сниженные ипотечные платежи на период строительства дома. Один из таких вариантов – траншевая ипотека.
При классической ипотеке банк выдает всю сумму кредита сразу, и полноценный ипотечный платеж возникает уже на старте. Траншевая ипотека рассчитана на покупку квартиры в строящемся доме: на первом этапе заемщик получает относительно небольшую сумму, основная часть кредита выдается позднее, когда строительство подходит к завершению. За счет этого при траншевой схеме суммы ежемесячных ипотечных платежей на первом этапе значительно ниже.
Траншевая ипотека Сбербанка в ЖК от РСТИ: условия
Программа действует для квартир в ЖК «Гранат», «Аурум» и «Кинопарк».
Первый транш составляет 1 млн рублей и выдается в день подписания кредитного договора. Второй — оставшаяся сумма кредита — предоставляется за три месяца до ввода дома в эксплуатацию, но не позднее 36 месяцев с даты выдачи кредита. В период строительства ипотечный платеж по первому траншу составляет от 16 732 рублей в месяц в зависимости от ставки.
Другие ключевые параметры программы:
- первоначальный взнос — от 20,10%;
- базовая ставка для зарплатных клиентов Сбербанка — от 19,7%;
- для незарплатных клиентов — от 20,7%;
- срок кредита — до 30 лет;
- максимальная сумма — до 100 млн рублей;
- ПСК — 18,014–24,812% годовых.
При этом квартира приобретается по цене 100% оплаты со скидкой 18% от базовой стоимости, а ее цена фиксируется в момент заключения сделки.
Кому подходит траншевая ипотека?
- Покупатель снимает жилье до получения квартиры. До переезда не придется платить одновременно и арендную плату, и полный ипотечный платеж.
- Покупатель планирует продать имеющуюся недвижимость. Первый взнос можно внести из накоплений, а после выдачи второго транша деньги от продажи старой квартиры направить на досрочное погашение всего долга или его части.
- Покупатель хочет зафиксировать цену, но пока не готов к полной кредитной нагрузке. Цена квартиры фиксируется в момент заключения сделки, а деньги, которые ушли бы на полный ежемесячный платеж, можно оставить как финансовую подушку.
Преимущества траншевой ипотеки состоят в том, что на время строительства ежемесячный платеж минимален, а цена квартиры фиксируется в момент заключения сделки. Если к вводу дома ставки по рыночной ипотеке снизятся, кредит можно рефинансировать. В программе Сбербанка через 13 месяцев после подписания кредитного договора доступна и опция «Ставка на снижение».
Оценивайте свои финансовые возможности и риски. Для получения индивидуального расчета и консультации по условиям программы траншевой ипотеки вы можете обратиться к специалисту отдела продаж холдинга «РСТИ» или оставить заявку на сайте.
Рассказываем об условиях траншевой ипотеки на квартиры в ЖК «Гранат», «Аурум» и «Кинопарк».
похожие новости
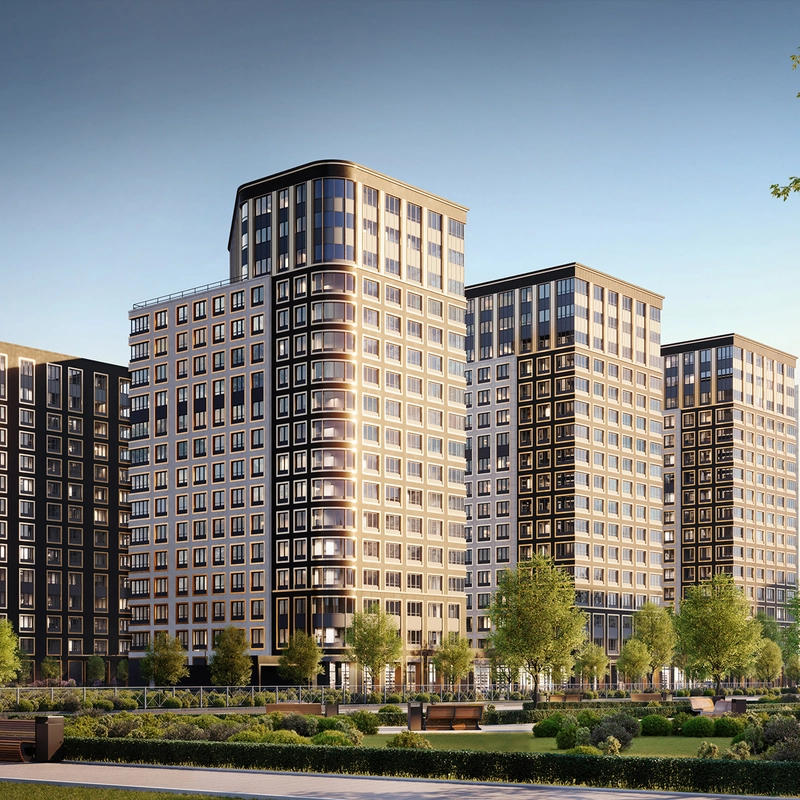
Началась продажа квартир во второй очереди жилого комплекса «Аурум»
Стоимость лота начинается от 7,5 млн рублей.

Открылся офис продаж ЖК «Аурум»
Офис расположен рядом со строительной площадкой объекта.

ЖК «Аурум» признан проектом года
Жилой комплекс стал победителем рейтинга от издания «Деловой Петербург».

График работы в майские праздники
Публикуем режим работы офисов продаж и клиентского отдела.